Krátce: Nejlevnější poptávky na hypotéky přinesl hook, který nemluvil o nejnižší ceně ani sazbě. Pojmenoval skutečný problém klienta: „Brali jste si hypotéku před 5 lety a najednou přišla banka, že splátka bude z 15 tisíc najednou 30?“ Hypoteční kampaně vycházely na 49,87–126,76 Kč za poptávku, nejlepší kampaň přinesla 148 poptávek za 49,87 Kč. To je dřívější období. V srpnu–září 2026 se cena hypoteční poptávky posunula na 119,40–130,81 Kč, trh se nasycuje (viz Co se změnilo v roce 2026).
Klienta neuvádíme, jména klientů veřejně nesdílíme. Čísla jsou z reklamních účtů Meta Ads, screenshot je na stránce Výsledky.
Výchozí situace: trh, kde všichni mluví o sazbě
Hypotéka je pro většinu lidí cenové rozhodnutí, a tak se reklamy předhánějí v procentech. Nejnižší sazbu ale slibují banky, srovnávače i konkurenční poradci. Reklama, která říká totéž, se v tom ztratí.
K tomu dvě omezení oboru. Meta u finančních služeb omezuje některé možnosti cílení a reklama na úvěry má v ČR povinné náležitosti. Relevanci proto musí udělat text a kreativa, ne cílení. A poradce, který si reklamu dělá sám, se realisticky dostane na kolem 150–200 Kč za poptávku (viz leady pro finanční poradce).
Hook, který vyhrál
„Brali jste si hypotéku před 5 lety a najednou přišla banka, že splátka bude z 15 tisíc najednou 30?“
Ani slovo o sazbě, slevě nebo o tom, jak dobrý je poradce. Jen situace, kterou člověk buď zná, nebo ne.
Proč funguje: pět věcí v jedné větě
- Mluví k jednomu člověku. Ne ke „všem, kdo řeší hypotéku“, ale k tomu, kdo si ji bral před pěti lety. Ostatní reklamu přeskočí, a to je dobře – neplatíte za ně.
- Připomene rozhodnutí, které už udělal. „Brali jste si…“ nic neprodává. Navazuje na jeho minulost.
- Má spouštěč. „Přišla banka“ je konkrétní okamžik – dopis nebo nabídka, kterou člověk právě drží v ruce.
- Říká to v korunách, ne v procentech. Splátka 15 a 30 tisíc je rozpočet domácnosti. Procento sazby je abstrakce.
- Je to otázka. Člověk si v hlavě odpoví „ano, přesně tohle“ a sám se kvalifikuje dřív, než klikne.
Čísla v hooku popisují situaci, ne průměrnou splátku na trhu. Pokud podobný hook píšete, držte se situací, které Vaši klienti opravdu zažívají, a nic neslibujte. Strašení přinese kliky, ale obchodník pak volá lidem, kteří čekali zázrak.
Cena vs. problém: dva způsoby, jak psát reklamu
| Reklama o ceně | Reklama o problému | |
|---|---|---|
| Co říká | nejnižší sazba, nejlepší podmínky | situace, kterou člověk právě řeší |
| Kdo říká totéž | banky, srovnávače, ostatní poradci | skoro nikdo |
| Co musí člověk udělat | porovnat procenta a uvěřit slibu | poznat se v otázce |
| Na čem stojí první telefonát | na ceně | na jeho problému |
Tabulka je náš výklad, ne měření. Změřená je jen cena poptávky níže.
Výsledky
Hypoteční kampaně vycházely na 49,87–126,76 Kč za poptávku. Nejlepší kampaň přinesla 148 poptávek za 49,87 Kč. Postupným testováním textů a kreativ jsme cenu posunuli z více než 120 Kč na stabilnějších 50–80 Kč. Tato čísla jsou z dřívějšího období; jak se cena změnila v roce 2026, ukazujeme níže.
Cena poptávky v hypotečních kampaních
Nejlevnější a nejdražší zveřejněná kampaň, dřívější období. Osa 0–140 Kč.
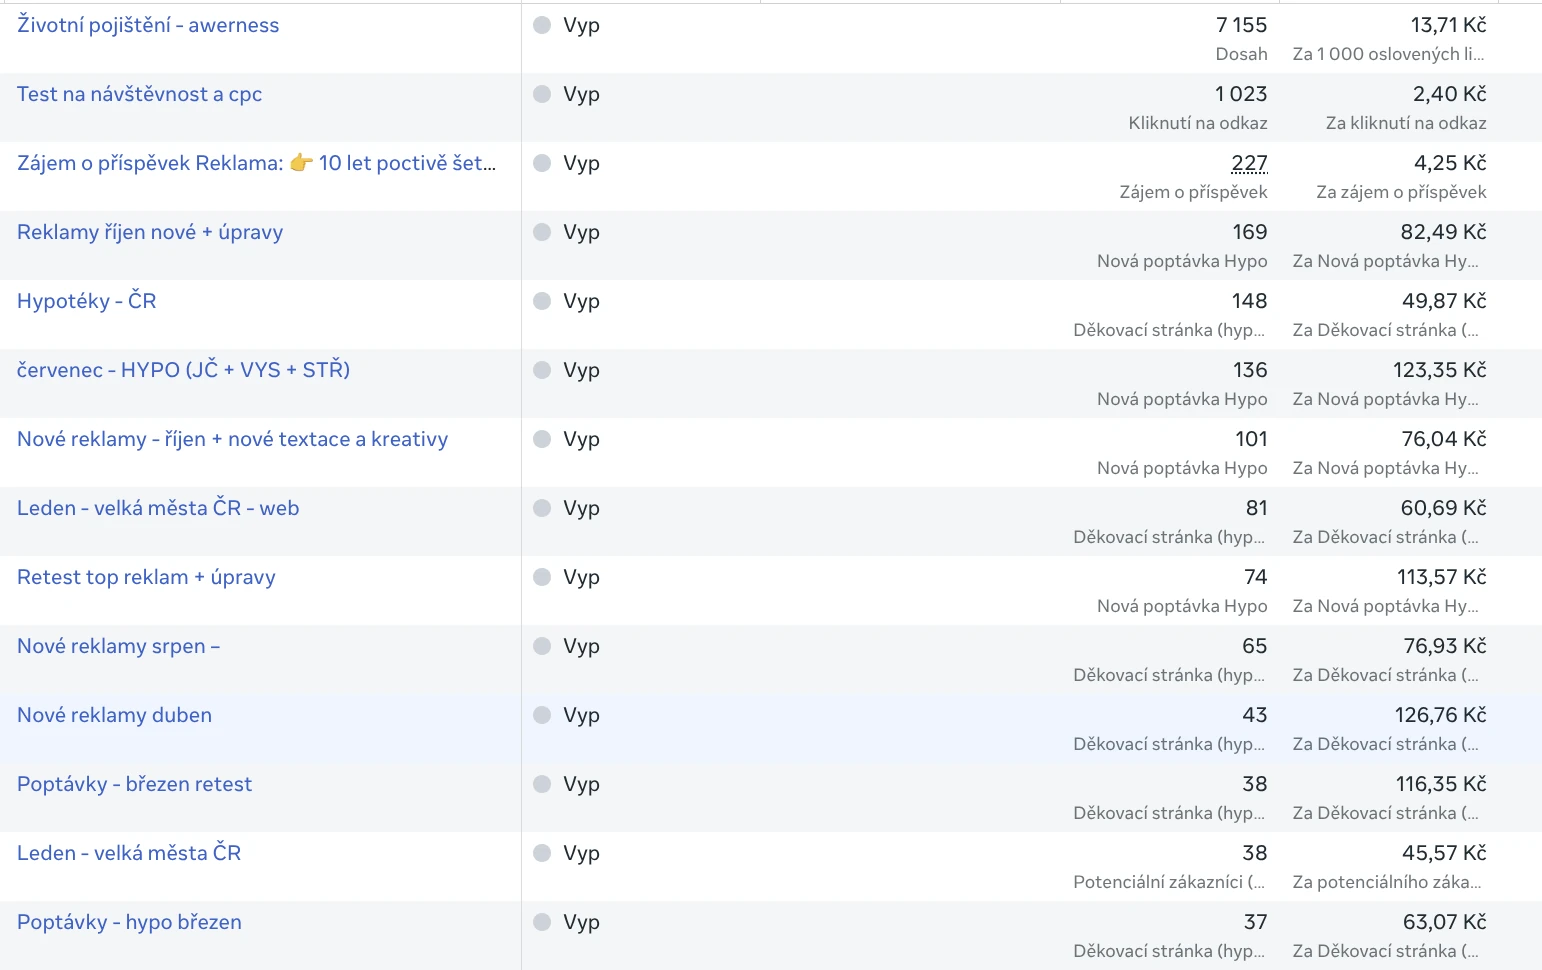
Pro srovnání s ostatními obory: B2C poptávky v našich kampaních stojí nejčastěji 10–70 Kč, hypotéky jsou v horní části tohoto pásma a nad ním. Celý přehled je ve studii z 287+ kampaní.
Co se změnilo v roce 2026
Kampaň se 148 poptávkami za 49,87 Kč je z dřívějšího období. V datech od srpna do konce září 2026 se cena hypoteční poptávky posunula do rozmezí 119,40–130,81 Kč. Reklama na hypotéky v průměru zdražila.
| Období | Cena hypoteční poptávky |
|---|---|
| dřívější období | 49,87–126,76 Kč (nejlepší kampaň 148 poptávek za 49,87 Kč) |
| srpen–září 2026 | 119,40–130,81 Kč |
Trh se nasycuje. Kampaně dnes mohou být klidně až 2× dražší než dřív a samotnou lepší reklamou nebo lepším funnelem se to už spravit nedá. Pro plánování rozpočtu proto počítejte s aktuální cenou poptávky, ne s nejlepší kampaní z dřívějška.
Jak napsat podobný hook
Šablona, ze které vznikl vítězný hook:
[Kdy a co člověk udělal] – „Brali jste si hypotéku před 5 lety…“
[Co se nečekaně stalo a kdo to způsobil] – „…a najednou přišla banka…“
[Konkrétní číslo před → po] – „…že splátka bude z 15 tisíc najednou 30?“
Kontrola před spuštěním:
- Pozná se v tom Váš klient během dvou vteřin?
- Je tam číslo, které zná ze svého života, ne z ceníku?
- Dá se na to odpovědět „ano“?
- Nemluví reklama o Vás, Vaší sazbě ani Vaší kvalitě?
- Je to pravda a nic neslibujete?
Hook nikdy netestujte sám. Napište tři úhly, nechte je běžet proti sobě a rozhodněte podle ceny poptávky. Další postupy a příklady pro jiné obory jsou v článku jak napsat hook do reklamy.
Co si z toho může vzít Vaše firma
- Když o ceně mluví všichni, cenou nevyhrajete. Hledejte problém, který Váš klient právě řeší.
- Koruny místo procent. Splátka, účet, částka v rozpočtu. Lidé počítají v korunách.
- Rozhoduje cena poptávky, ne dojem z reklamy. Rozdíl mezi nejlevnější a nejdražší hypoteční kampaní byl 2,5× (126,76 ÷ 49,87).
- Testujte pořád. Vítězný hook dnes neznamená vítězný hook za půl roku.
Časté otázky
Jaký hook přinesl nejlevnější poptávky na hypotéky?
„Brali jste si hypotéku před 5 lety a najednou přišla banka, že splátka bude z 15 tisíc najednou 30?“ Nemluvil o nejnižší ceně ani sazbě, ale o skutečném problému klienta.
Kolik stojí poptávka na hypotéku z reklamy?
V dřívějším období vycházely naše hypoteční kampaně na 49,87–126,76 Kč, nejlepší kampaň přinesla 148 poptávek za 49,87 Kč. V datech od srpna do konce září 2026 se cena hypoteční poptávky pohybovala v rozmezí 119,40–130,81 Kč. Poradce, který si reklamu dělá sám, se realisticky dostane kolem 150–200 Kč.
Proč nefunguje reklama na nejnižší sazbu?
Nejnižší sazbu slibují banky, srovnávače i ostatní poradci, takže se taková reklama ztratí. Hook o konkrétní situaci osloví člověka, který ji právě řeší, a nesoutěží cenou.
Smí reklama na hypotéky cílit podle věku nebo lokality?
Meta u finančních služeb omezuje některé možnosti cílení a reklama na úvěry má v ČR povinné náležitosti. Relevanci proto musí udělat text a kreativa.
Proč reklama na hypotéky v roce 2026 zdražila?
Trh se nasycuje. V datech od srpna do konce září 2026 stála hypoteční poptávka 119,40–130,81 Kč a kampaně dnes mohou být klidně až 2× dražší než dřív. Samotnou lepší reklamou nebo lepším funnelem se to už spravit nedá.
Výsledky jsou z konkrétních kampaní a nejsou garancí stejných výsledků pro každého poradce. Reklama na úvěry musí splňovat zákonné náležitosti a zásady Meta pro finanční služby.